ナッジカード-18歳から作れるクレジットカード

スクリーンショット
詳細
- 評価
- 4.2
- バージョン
- 1.2.107
- 開発者
- Nudge Inc.
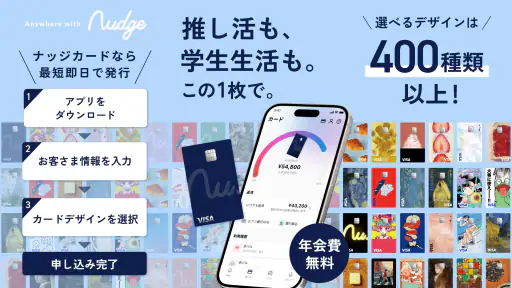
クレジットカードを初めて持つ人にとって、申し込みや利用状況の確認は少し身構える作業です。特に学生生活や趣味の支払いでは、使える金額を把握しながら、必要なときだけ無理なく使いたいものです。私がナッジカード-18歳から作れるクレジットカードを確認して感じたのは、単に決済手段を増やすというより、カードを持つ最初の段階で「自分のお金の流れをどう見るか」を考えさせる金融アプリだということでした。
このアプリはファイナンス分野のアプリで、開発元はNudge Inc.です。無料で利用を始められ、対象年齢は3歳以上と表示されていますが、実際にクレジットカードを申し込む場面では、年齢や審査など別の条件を確認する必要があります。アプリそのものの年齢表示だけで、誰でもカードを発行できると判断しないことが大切です。
評価は平均4.2で、評価数はおよそ千件、インストール数は十万件を超えています。2021年8月19日に公開され、確認したバージョンは1.2.107、対応する最低OSはAndroid 9です。数字だけで使いやすさを決めることはできませんが、初めてのカードを検討する人が候補に入れる程度には知られているサービスだと感じました。
画面の読みやすさと、迷いにくい使い方
最初に見るべきなのは、カードを作る前と作った後で、アプリの役割が変わる点です。申し込みを検討している段階では、カードの仕組みや自分に必要かどうかを考える入口になります。発行後は、使った記録を確認し、次の支払いに備えるための道具になります。この二つを同じ感覚で扱うと、申し込みの気軽さだけが先に立ってしまいます。
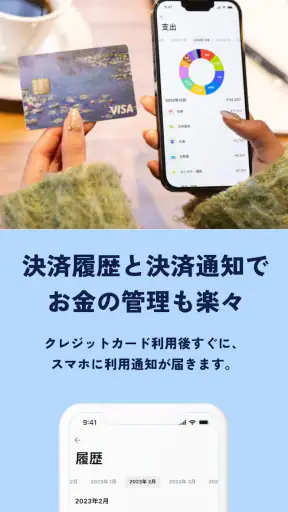
私なら、初回起動後すぐにカードを申し込むのではなく、まず利用明細を見る流れを想像します。コンビニ、交通費、動画や音楽のサービス、趣味の買い物など、毎月どの支出をカードに集めるのかを先に決めるためです。カードを使う場所を絞れば、アプリで確認する項目も少なくなり、明細を見落としにくくなります。
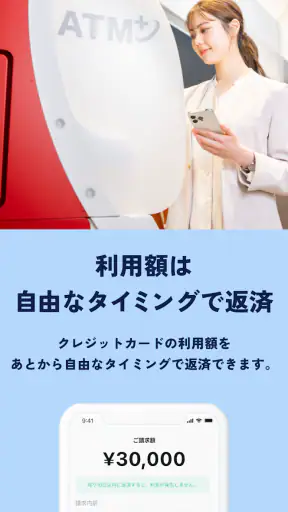
読みやすさの面では、金融アプリにありがちな専門用語が負担になりやすい人ほど、画面上の短い説明だけで判断しないほうが安心です。「利用できる金額」と「口座から実際に出ていく金額」は同じではありません。支払いのタイミングや締めの考え方を自分の言葉で説明できるまで、カードを生活費の中心に置かないのが安全です。
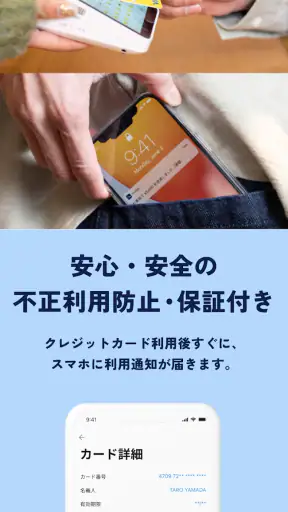
特に初めて使う学生には、アプリを見る日を決める方法が合っています。私は、買い物のたびに細かく確認するより、帰宅後や週末など落ち着いた時間に履歴を確認するほうが続けやすいと思います。ただし、利用通知を見ないままにすると、不正利用や自分の記憶にない支出への気づきが遅れます。確認を習慣にできない人には、カードより現金やデビットカードのほうが管理しやすい場合もあります。
文字情報を頼りにする人が確認したいこと
視力や読み取り速度に個人差がある場合、金融アプリでは装飾よりも、金額、日付、支払い状態が一目で区別できることが重要です。私は、明細をざっと眺めるだけでなく、店舗名と金額を順番に読み上げるように確認する使い方をおすすめします。端末側の文字サイズや表示設定が画面にどの程度反映されるかは、実際の端末で試しておくと安心です。
色だけで利用状況を判断するのも避けたいところです。残高や支払い状態を確認するときは、色の変化ではなく、金額や文章も読む習慣をつけると、色覚の違いがある人や屋外で画面を見る人にも扱いやすくなります。画面を拡大したときに内容が隠れるなら、横向き表示や端末の拡大機能を試し、重要な情報を一度に読もうとしないほうが現実的です。
指の操作や入力が苦手な場合
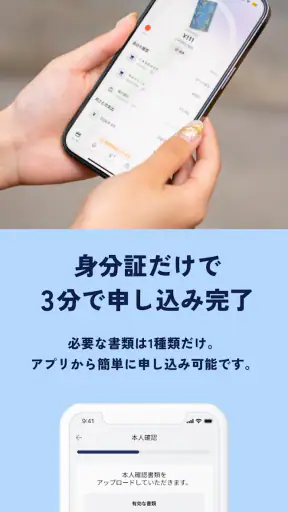
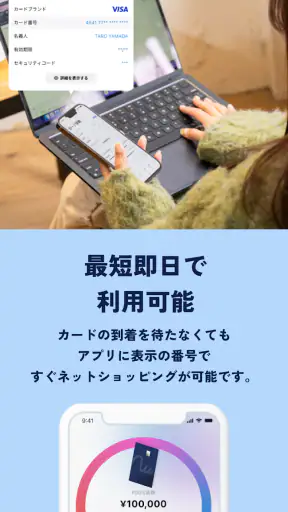
カードの申し込みや本人確認では、入力欄を順番に埋める作業が発生します。手の震え、関節の動かしにくさ、片手操作の癖がある人は、移動中ではなく机に端末を置ける場所で進めるのがよいでしょう。急いで入力すると、住所や口座に関わる情報を誤りやすくなります。私は、入力を一気に完了させるより、各画面で内容を読み直してから次へ進むほうが、結果的にやり直しを減らせると感じます。
小さなボタンや短い制限時間が負担になる人は、端末の文字サイズを大きくした状態で、主要な画面を先に確認しておくと安心です。外部キーボードや音声入力を使う場合も、固有名詞や数字が正しく入るとは限りません。金融情報では自動入力を鵜呑みにせず、最後に本人が読み上げるつもりで確認してください。
操作を手伝ってもらう場合は、ログイン情報やカード情報を丸ごと共有しないことが大切です。家族や友人に横で読んでもらいながら自分でタップする、入力内容だけを見てもらう、といった方法なら、支援を受けつつ情報を守りやすくなります。これはナッジカードに限らず、金融アプリを使うときの基本的な考え方です。
学生生活や趣味の支払いでの実用性
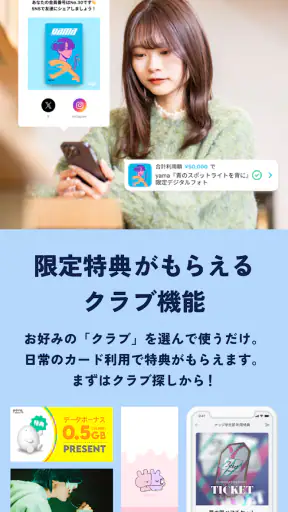
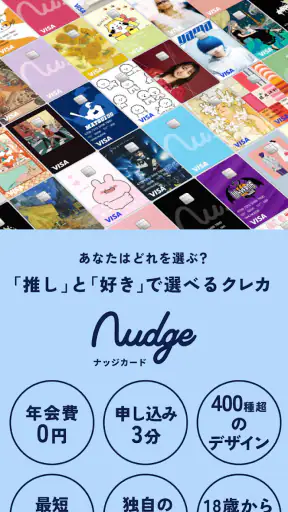
このカードを検討しやすいのは、毎月の支出を自分で把握したい学生や、好きなアーティスト、作品、イベントなどへの支出を一つにまとめたい人です。例えば、授業の帰りに友人と食事をし、帰宅後に趣味のグッズを予約した週を考えてみます。現金、電子マネー、オンライン決済が混ざると、月末に何へいくら使ったかを振り返りにくくなります。カード利用を特定の支出に寄せ、アプリで履歴を確認すれば、使い過ぎのきっかけを見つけやすくなります。
ただし、趣味の支払いを集約することには両面があります。支払い先がまとまるので見直しはしやすい一方、限定商品や予約商品が続く時期には、画面上の残り枠だけを見て安心してしまう危険があります。私は、注文した瞬間にメモへ「商品名、金額、支払い予定」を残す方法を勧めます。アプリの明細に表示される前から、自分の中では支出として扱うためです。
公共料金や日常の買い物をすべてカードに移したい人は、ナッジカードだけでなく、銀行口座との連携、ポイント、家族カード、分割払いなど、自分が必要とする機能を比較してください。一般的なクレジットカードのほうが、長期利用向けのサービスや細かな設定で有利なケースもあります。反対に、複雑な特典を追いかけず、まず一枚を分かりやすく使いたい人には、機能を絞って考えられる点が向いています。
通知を見られない時間がある人への現実的な運用
聴覚に配慮が必要な人、授業中や仕事中に音を出せない人、通知を頻繁に確認できない人は、音だけに頼らない確認方法を作っておくべきです。端末の通知表示、アプリを開いたときの履歴確認、週単位の明細チェックを組み合わせれば、音声通知を聞けない場面でも確認の機会を持てます。
一方で、通知の表示方法や画面の読み上げ対応は端末やOSの設定に左右されます。私は、カードを本格的に使う前に少額の通常利用を一度行い、いつ、どの情報が見えるのかを確認するのがよいと思います。表示が自分に合わないなら、利用額を増やす前に別の決済手段へ戻せるよう、口座残高にも余裕を残しておくべきです。
通信環境や生活リズムが安定しない人
通学中、アルバイト先、旅行先など、常に同じ通信環境でアプリを開けるとは限りません。山間部や地下、通信量を節約している場面では、支払い直後に履歴を確認できないことがあります。私は、出発前に必要な情報を確認し、カードが使えない場合の現金や別の決済手段も持つようにします。アプリがあるからといって、スマートフォンだけに生活を預けるのは避けたいところです。
端末を家族と共有している人や、画面を他人に見られやすい環境で使う人も注意が必要です。明細は生活習慣や趣味を映す情報なので、ロック画面の通知表示やアプリを開く場所を見直してください。これは使いやすさだけでなく、プライバシーを守るための実用的な配慮です。
便利さの裏にある負担と、向かない人
ナッジカードは、初めてのクレジットカードを身近に感じたい人には入りやすい一方、クレジットカード特有の責任を消してくれるアプリではありません。無料で始められることは、利用した金額が無料になるという意味ではありません。ここを曖昧にしたまま、学生生活の支払いを広げるのは危険です。
毎月の収入が不安定で、支払い日までに口座へお金を戻せない可能性がある人は、先に予算管理を整えたほうがよいでしょう。給料日と支払いのタイミングが合わない人、家計簿を一度も続けられなかった人、衝動買いを止めにくい人には、利用上限を自分で厳しく決める必要があります。それが難しいなら、チャージした範囲だけ使える決済手段を選ぶほうが安全です。
また、カードを選ぶ理由がポイントや特典だけなら、他社のカードが合うこともあります。普段使う店、旅行、公共料金、海外利用など、目的がはっきりしている人は、その用途に強いカードと比べてください。ナッジカードを選ぶべきなのは、初めてのカードとしての分かりやすさや、学生生活・趣味の支出を自分で管理するきっかけを重視する人です。
申し込み時の入力や確認が長く感じられる人もいるでしょう。金融サービスでは、本人確認や契約内容の確認を省けません。読み上げ、拡大、家族の補助などを使っても理解しにくい場合は、サポート窓口へ相談し、納得できるまで進めないでください。急いで発行することより、後から支払いに困らないことのほうが重要です。
私がすすめる最初の一週間
私なら、最初の一週間はカードを生活費全体に広げません。まず、金額を予測しやすい昼食や定額に近い支出など、管理しやすい用途を一つ選びます。利用後は明細の表示、店舗名の分かりやすさ、通知の見え方、自分が確認を忘れないかを確かめます。
次に、紙やメモアプリへ「今月カードで使ってよい上限」を書き、アプリの利用状況とは別に残額を計算します。この二重管理は面倒ですが、初めてのカードでは有効です。アプリの数字を見るだけでなく、自分の生活費から逆算することで、使える額と使ってよい額の違いが分かります。
家族から仕送りを受けている学生なら、カードの支払いを自分の収入だけで賄えるのか、仕送りを含めるのかを先に決めてください。友人との共同購入では、立て替えた金額がすぐ返ってくるとは限りません。返金前提でカードを使うと、返金が遅れたときに自分の支払いが苦しくなります。共同購入は、返金を待たなくても払える範囲に限定するのが安全です。
このように使い始めると、アプリの価値はカードの申し込み画面より、日々の支出を振り返る習慣にあります。逆に、明細を確認すること自体を負担に感じるなら、カードの便利さが管理の負担を上回る可能性があります。
使う人を選ぶが、入口としては考えやすい一枚
ナッジカード-18歳から作れるクレジットカードを私が評価するなら、学生生活や趣味の支払いをきっかけに、初めてクレジットカードを管理したい人に向いた選択肢です。Nudge Inc.が提供する金融アプリとして、無料で試しやすく、評価も平均4.2まで積み上がっています。Android 9以上の端末を使っている人なら、対応環境も確認しやすいでしょう。
ただし、使いやすさは画面の見た目だけで決まりません。文字を拡大して読めるか、色に頼らず明細を理解できるか、片手で無理なく操作できるか、通知を見られない時間にも確認できるかを、自分の端末と生活環境で試す必要があります。支援者に頼る場合も、金融情報の扱い方を決めておくと安心です。
初めてのカードは、作れることより、使った後に確認できることが大切です。このアプリを選ぶなら、趣味や日常の支出を少しずつ集め、毎週明細を確認し、支払い分を先に確保する運用から始めてください。その手間を受け入れられる人には、自由に使う感覚とお金を管理する感覚を両立するきっかけになります。
一方で、支払い管理が苦手な人、通信や通知を安定して確認できない人、特典や長期的なカード機能を最優先する人には、別の選択肢のほうが合うかもしれません。私の結論は、誰にでも無条件で勧めるカードではなく、自分の見やすさと支払い習慣を確認しながら、無理のない範囲で育てていく人向けの一枚です。


